
Giorno 144: Guadagni di Nextdoor, premi per gli azionisti e il sito web che mi hanno aiutato a costruire
Beh, Nextdoor e NXDR hanno avuto un paio di giorni interessanti.
Ieri, NXDR ha chiuso a 2,44 dollari. Oggi, in vista della pubblicazione dei risultati trimestrali, il titolo era scambiato a 2,12 dollari. Si tratta di un calo di oltre il 13%.
Poi è arrivato il bilancio degli utili.
I risultati sono stati più o meno quelli che mi aspettavo: una perdita minore, ma pur sempre una perdita; aumenti degli utenti attivi settimanali (WAU), dei ricavi e dell'EBITDA rettificato.
I dati presentavano alcuni aspetti positivi. Ma mancava qualcosa.
Un dividendo per gli azionisti.
Maggiore attività, maggiori ricavi, ma che ne sarà degli azionisti?
Analizziamo la situazione.
Il numero di utenti attivi settimanali è in aumento. Il fatturato è in crescita. Le perdite dell'azienda si stanno riducendo. L'EBITDA rettificato è in miglioramento.
La dirigenza può indicare tutto ciò come un progresso.
Ma cosa ne ricava l'investitore medio?
Mi chiedo se Nirav e il resto del team dirigenziale riceveranno dei bonus per i risultati del trimestre. Non conosco i loro accordi retributivi né i risultati relativi ai bonus, ma gli azionisti dovrebbero essere in grado di comprendere la remunerazione dei dirigenti.
E se il team dirigenziale viene premiato per il miglioramento delle prestazioni, perché chi ha investito nell'azienda non dovrebbe trarne qualche beneficio?
Perché non un dividendo?
Ora, capisco che i dividendi non sono automatici. Le aziende devono valutare la redditività, il flusso di cassa, il fabbisogno di capitale e gli investimenti futuri prima di decidere se distribuire denaro agli azionisti.
Ma è una domanda legittima: a che punto un miglioramento delle prestazioni si traduce in un ritorno tangibile per l'investitore medio?
Se il numero di utenti attivi mensili (WAU) è in aumento, i ricavi sono in crescita, le perdite si stanno riducendo e il management festeggia i progressi, gli azionisti non dovrebbero alla fine beneficiare di questi risultati?
Anche il cittadino medio sta investendo denaro nell'azienda.
Chi crea effettivamente i contenuti che attirano gli utenti su Nextdoor?
Vorrei riprendere un argomento che ho già sollevato in passato: le piattaforme dei social media dovrebbero compensare le persone che creano i contenuti che generano traffico verso i loro siti?
Immaginate cosa sarebbe Nextdoor senza i suoi utenti.
Nessuno pubblica annunci di cani smarriti. Nessuno chiede consigli su un idraulico. Nessuno condivide eventi di quartiere, avvisi locali, annunci della comunità o osservazioni divertenti sui vicini.
Che succede?
Le persone hanno meno motivi per venire a visitarli.
Se gli utenti smettono di visitare la piattaforma, gli inserzionisti hanno meno motivi per investire denaro su di essa. E se gli inserzionisti si ritirano, anche i ricavi ne risentono.
I contenuti sono il carburante che fa funzionare queste piattaforme.
Eppure, le persone che creano questi contenuti generalmente non vengono retribuite per il valore che contribuiscono a generare.
Non sto suggerendo che ogni persona che pubblica un aggiornamento sul quartiere debba ricevere uno stipendio. Servirebbe un modello ben ponderato, criteri di ammissibilità chiari e un modo per misurare i contributi significativi.
Vale però la pena chiedersi se le piattaforme dovrebbero condividere una parte del valore generato dalle persone che mantengono attive le loro comunità.
La piattaforma fornisce la tecnologia. Gli inserzionisti forniscono il denaro. Ma sono gli utenti a fornire gran parte dei contenuti e delle attività che attraggono il pubblico in primo luogo.
Perché non dovremmo riconsiderare quella relazione?
Grazie, Nirav, per non aver risposto alla mia email
E ora, passiamo al giorno 144.
La settimana scorsa ho inviato un'altra email ai responsabili di Nextdoor. Ancora una volta, nessuna risposta.
Vorrei quindi ringraziare Nirav Tolia, Jacob Chavis e tutto il team dirigenziale di Nextdoor.
Grazie per non aver risposto alle mie email.
Grazie per non aver partecipato alla conversazione.
Grazie per avermi fornito tanto materiale su cui scrivere.
Nell'attesa di una risposta, ho imparato qualcosa che prima ignoravo: come creare un sito web e attirare un pubblico.
Non una piattaforma di social media. Un sito web.
Il mio sito web personale.
Da appena 200 visitatori a 9.400 visite uniche
Due mesi fa, NielFlamm.com riceveva appena 200 visite uniche al mese.
Ad oggi, al momento della pubblicazione di questo post, il sito ha raggiunto 9.400 visite uniche.
Si tratta di un cambiamento significativo, e non è avvenuto per caso.
Ho imparato a conoscere:
Ottimizzazione per i motori di ricerca (SEO)
Scrivere titoli che invoglino le persone a cliccare
Creare meta descrizioni efficaci
Visitatori unici e visualizzazioni di pagina
Frequenza di rimbalzo e comportamento dei visitatori
Scrivere contenuti che risuonino con le persone
Mantenere i contenuti pertinenti e aggiornati
Capire cosa spinge i visitatori a visitare un sito web
Ho anche imparato che pubblicare qualcosa non basta. Bisogna pensare al pubblico, all'argomento, a come le persone trovano i tuoi contenuti e se ciò che scrivi offre loro un motivo per rimanere ed esplorare.
Ho sperimentato, imparato, apportato modifiche e pubblicato.
Ed ecco la parte interessante: sto facendo tutto questo da persona che ha iniziato con pochissime conoscenze su come creare un sito web, attirare visitatori o costruire un pubblico che potesse eventualmente supportare la pubblicità.
Sto ancora imparando. Ho ancora molto da scoprire.
Ma passare da appena 200 visite uniche al mese a 9.400 è un risultato che vale la pena festeggiare.
Nextdoor riporta un aumento del 14% degli utenti attivi settimanali. Si tratta di un dato significativo per una piattaforma social.
Il mio sito web misura qualcosa di diverso: le persone che trovano e visitano i contenuti che ho creato in modo indipendente.
Non sto paragonando le due metriche come se fossero intercambiabili. Non lo sono. Ma sto dimostrando che una persona può costruire un pubblico creando contenuti pertinenti, imparando come funziona la ricerca e offrendo costantemente alle persone qualcosa che valga la pena leggere.
E lo sto facendo senza una piattaforma multimilionaria alle spalle.
L'ironia non mi sfugge
Ho passato mesi a porre domande a Nextdoor su trasparenza, moderazione, ricerca, pubblicità, esperienza utente e sul valore che offre a utenti e piccole imprese.
Ho chiesto informazioni. Ho offerto un feedback. Ho invitato alla conversazione.
La risposta? Il silenzio.
Ma quel silenzio mi ha spinto ad acquisire nuove competenze, a creare il mio sito web, a migliorare i miei contenuti e a sviluppare un pubblico.
Ho iniziato questo studio di caso perché avevo delle domande su Nextdoor.
Ora ho un sito web in continua crescita, una migliore comprensione del marketing digitale e un'idea molto più chiara di cosa serve per attirare visitatori online.
E non ho ancora finito.
Quindi, grazie, Nextdoor
Nirav Tolia, Jacob Chavis e il resto del team dirigenziale di Nextdoor:
Grazie per avermi ignorato e per avermi dato dei contenuti da ospitare sul mio sito.
Potresti non voler rispondere alle mie domande, ma di certo mi hai dato molto su cui scrivere.
NXDR potrebbe aver avuto una giornata difficile sul mercato e l'ultimo bilancio potrebbe fornire al management alcuni spunti positivi. Tuttavia, i dubbi sul valore per gli azionisti, sui contenuti generati dagli utenti, sulla trasparenza e sulla responsabilità rimangono.
Nel frattempo, continuerò a imparare, pubblicare e far crescere NielFlamm.com.
Giorno 144. Non hai risposto alla mia email. Ma mi hai aiutato a costruire un pubblico.
Chi l'avrebbe mai detto?

Giorno 88: NXDR chiude a 2,23 dollari: se Citigroup prevede 2,85 dollari, perché il mercato non li prevede?
Siamo all'88° giorno del mio studio di caso su Nextdoor e oggi esamino un aspetto che, in qualità di azionista, dovrebbe essere incoraggiante.
Il 17 agosto 2026, l'analista di Citigroup Jamesmichael Sherman-Lewis ha mantenuto il Neutral su Nextdoor Holdings (NYSE: NXDR) ma ha aumentato il suo prezzo obiettivo da:
$2.30 → $2.85
Si tratta di un aumento del 23,9% del prezzo obiettivo.
Sembra piuttosto buono, vero?
BENE...
NXDR ha chiuso oggi alle circa $2.23.
Ed è qui che la cosa si fa interessante.
Citigroup prevede 2,85 dollari. Il mercato prevede 2,23 dollari.
A 2,23 dollari, NXDR dovrebbe guadagnare approssimativamente:
27.8%
per raggiungere l'obiettivo di 2,85 dollari fissato da Citigroup.
Si tratta di una differenza sostanziale tra quanto un importante analista di Wall Street ritiene che Nextdoor potrebbe valere e quanto gli investitori sono attualmente disposti a pagare.
E all'88° giorno, questo mi porta alla domanda ovvia:
Se Citigroup intravede un potenziale valore di 2,85 dollari, perché il mercato non lo fa?
Non ignorare la parola “neutro”
Citigroup ha alzato l'obiettivo.
Ma questo non ha portato il rating di NXDR a "Acquista".
Il rating è rimasto neutrale.
Questo è importante.
Alzare il prezzo obiettivo suggerisce che l'analista intravede un potenziale valore maggiore rispetto a prima.
Mantenere la neutralità non significa certo correre per Wall Street urlando:
“COMPRA DA NEXTDOOR!”
È più come:
"Qui c'è ancora del potenziale... ma stiamo ancora monitorando la situazione."
In qualità di azionista, comprendo perfettamente la sensazione.
NXDR è ancora in calo del 16,8% dal 10 agosto
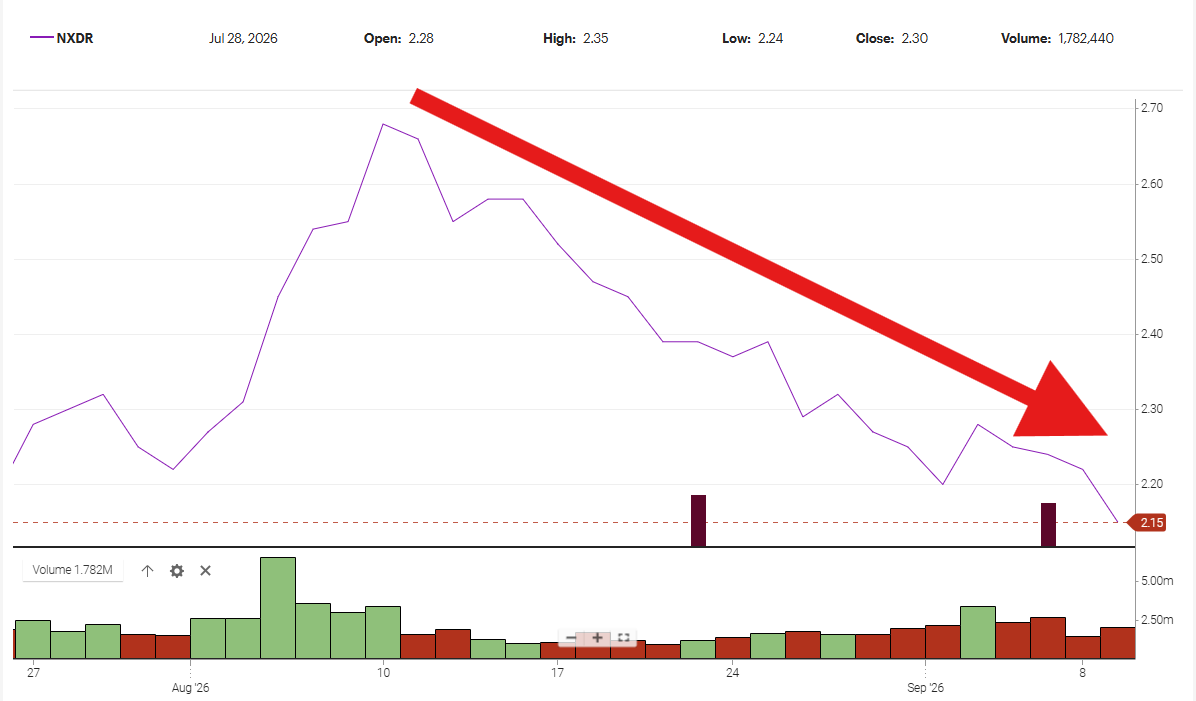
Il 10 agosto, NXDR ha chiuso a circa 2,68 dollari.
Oggi è terminato alle $2.23.
Cioè:
$0,45 di perdita per azione.
Oppure approssimativamente:
16.8%
Utilizzando circa 387 milioni di azioni come approssimazione a conteggio costante, tale calo di 0,45 dollari rappresenta approssimativamente:
Capitalizzazione di mercato pari a 174 milioni di dollari.
Si tratta di un miglioramento rispetto al calo di circa 205 milioni di dollari che avevo calcolato quando NXDR era scambiato a 2,15 dollari.
Ma stiamo comunque parlando di una differenza di valore di mercato di circa 174 milioni di dollari rispetto al 10 agosto.
Questo attira la mia attenzione.
I mercati fluttuano, il numero di azioni in circolazione cambia e l'andamento di un solo mese di un titolo azionario non è sufficiente a dimostrare se un CEO o una strategia stiano avendo successo o meno.
Ma gli azionisti possono certamente chiedersi perché il mercato non attribuisca a Nextdoor il valore che Citigroup apparentemente ritiene possibile.
Dove sta il problema?
Se gli analisti ritengono che Nextdoor valga di più...
Se il management ritiene che la strategia stia funzionando...
Se la pubblicità è in crescita...
Se la strategia per le piccole imprese crea valore...
Se la ricerca basata sull'intelligenza artificiale migliora la piattaforma...
Se le raccomandazioni verificate differenziano Nextdoor...
Perché il mercato non crede a questa storia?
Forse il mercato si sbaglia.
Forse Citigroup è eccessivamente ottimista.
Oppure forse gli investitori intravedono il potenziale di Nextdoor, ma non sono ancora convinti che la dirigenza possa trasformare tale potenziale in valore sostenibile per gli azionisti.
È questa la possibilità che mi interessa.
E che dire del riacquisto di azioni proprie da 100 milioni di dollari?
Ciò rende ancora più interessante la mia recente domanda sul programma di riacquisto di azioni di Nextdoor.
Nextdoor ha ottenuto l'autorizzazione a un programma di riacquisto di azioni proprie per un valore di 100 milioni di dollari.
Tuttavia, la società non ha riacquistato nemmeno un'azione durante il secondo trimestre del 2026.
Mettiamo insieme i numeri:
Prezzo di chiusura di NXDR: $2,23
Obiettivo Citigroup: $2,85
Differenza: $0,62
Potenziale rialzo: ~27,8%
Autorizzazione al riacquisto: $100 milioni
Se il consiglio di amministrazione e il management di Nextdoor credono sinceramente che l'azienda valga sostanzialmente più di 2,23 dollari:
A quale prezzo Nextdoor ritiene che Nextdoor sia un affare?
Non sto suggerendo che il management spenda 100 milioni di dollari alla cieca domani.
L'allocazione del capitale non è così semplice.
Ma il management ha già l'autorizzazione a riacquistare le azioni.
Se la dirigenza ritiene che NXDR sia significativamente sottovalutata, l'acquisto di azioni è un modo per dimostrare tale convinzione.
Giorno 88: Meno narrazione. Più creazione di valore.
Nirav Tolia è stato ospite di diversi podcast.
Nextdoor ha pubblicato degli annunci.
Intelligenza artificiale.
Vicini verificati.
Attività commerciali locali.
Raccomandazioni.
Pubblicità.
Comunità.
Fiducia.
Grande.
Ma in definitiva:
Le decisioni generano valore.
Non podcast.
Non slogan.
Non comunicati stampa.
Esecuzione.
Citigroup vede $2.85.
Il mercato ha chiuso oggi alle $2.23.
Si tratta di un divario di 0,62 dollari, ovvero un potenziale rialzo di quasi il 28%.
Alla fine, qualcuno avrà ragione.
E spero che sia Citigroup
Questo è un aspetto che a volte sfugge ai miei commenti.
Desidero che Nextdoor abbia successo.
Sono un azionista.
Se il prezzo di NXDR passa da 2,23 a 2,85 dollari, o addirittura a un livello considerevolmente superiore, di certo non mi lamenterò.
Ecco perché ho trascorso 88 giorni a interrogarmi su leadership, comunicazione, responsabilità, monetizzazione e valore per gli azionisti.
Voglio che Nextdoor si renda conto del potenziale che, come continuano a dire agli azionisti, esiste.
Quindi, all'88° giorno, la mia domanda per Nextdoor è semplice:
Se Citigroup vede 2,85 dollari, quanto vede Nextdoor?
Ancora più importante:
Cosa sta facendo la dirigenza per colmare il divario tra il valore potenziale e il valore effettivo per gli azionisti?
Perché gli azionisti non possono spendere i target di prezzo.
Possediamo le azioni che vengono effettivamente scambiate.
Seguite il mio studio di caso su Nextdoor su NielFlamm.com/blog.

Giorno 83: Nextdoor ha 100 milioni di dollari per il riacquisto di azioni proprie. Perché non li sta utilizzando?
Oggi è l'83° giorno del mio studio di caso su Nextdoor.
Oggi vorrei parlare di qualcosa di diverso:
Azioni NXDR.
Più nello specifico, se i vertici di Nextdoor ritengono che l'azienda sia sottovalutata e credono fermamente nella sua direzione, perché non stanno acquistando in modo aggressivo le proprie azioni a questi prezzi?
Prima che qualcuno intervenga nei commenti con una correzione, permettetemi di farne una io stesso.
Nextdoor ha effettivamente un programma di riacquisto di azioni proprie.
E ha acquistato azioni.
Secondo i documenti depositati da Nextdoor presso la SEC, nei primi sei mesi del 2026 la società ha riacquistato e annullato circa 17 milioni di azioni per un valore di 28,7 milioni di dollari, a un prezzo medio di 1,69 dollari per azione.
Ma ecco la parte che trovo interessante:
Nel secondo trimestre del 2026, Nextdoor non ha riacquistato NESSUNA azione.
Al 30 giugno, la società disponeva ancora di 100 milioni di dollari nell'ambito del programma di riacquisto di azioni proprie attualmente in vigore.
Quindi la mia domanda non è:
Perché Nextdoor non offre un programma di riacquisto delle azioni?
La mia domanda è:
Perché non lo stai usando adesso?
Nextdoor ha registrato 378 milioni di dollari in liquidità, equivalenti di liquidità e titoli negoziabili alla fine del secondo trimestre.
Il Consiglio di amministrazione ha già autorizzato il riacquisto di azioni proprie per un importo massimo di 100 milioni di dollari entro giugno 2028.
Nel frattempo, NXDR è stato recentemente scambiato a un prezzo inferiore ai 2 dollari.
Se il management ritiene che la strategia di Nextdoor stia funzionando...
Se il management ritiene che il mercato stia sottovalutando l'azienda...
Se il management crede che tutti questi nuovi prodotti, iniziative per le piccole imprese, funzionalità di intelligenza artificiale e strategie pubblicitarie creeranno un valore futuro sostanziale...
Perché l'acquisto di azioni proprie non dovrebbe rappresentare un impiego interessante di almeno una parte del capitale autorizzato?
Investi i tuoi soldi dove ci sono i tuoi podcast
Ho visto Nirav Tolia partecipare a diversi podcast.
Ho ascoltato la visione.
Ho letto i comunicati stampa.
Ho visto Nextdoor descriversi come la "rete di quartiere essenziale"
Va bene.
Dimostrami la fiducia nel capitale.
Un significativo riacquisto di azioni a un prezzo che il management ritiene sinceramente sostanzialmente inferiore al valore intrinseco può inviare un messaggio molto diverso rispetto a un'altra intervista in un podcast.
Dice:
Riteniamo che le nostre azioni valgano di più.
E siamo disposti a investire i fondi dell'azienda a sostegno di questa convinzione.
La stessa Nextdoor ha sostenuto quasi esattamente la stessa tesi quando ha annunciato il suo programma di riacquisto di azioni proprie nel 2022, affermando che il piano rifletteva la fiducia nella sua strategia e la convinzione che la valutazione di mercato non rispecchiasse le opportunità dell'azienda.
Quindi, cosa ne pensa oggi?
Poi c'è la remunerazione basata sulle azioni
C'è anche un altro aspetto di questa discussione.
Nextdoor ha corrisposto circa 14,9 milioni di dollari in compensi basati su azioni.
La remunerazione tramite azioni non è automaticamente negativa. È estremamente comune nelle aziende tecnologiche e può contribuire ad allineare gli interessi di dipendenti e dirigenti con quelli degli azionisti.
Ma gli azionisti dovrebbero comunque chiedersi cosa accadrà alla loro percentuale di proprietà con l'erogazione, nel tempo, di compensi azionari.
La diluizione è importante.
Se si emettono azioni a favore di dipendenti e dirigenti mentre il titolo azionario è in difficoltà, gli azionisti hanno tutto il diritto di chiedersi se i riacquisti di azioni proprie compensino a sufficienza tale diluizione e se la remunerazione stia producendo i risultati per cui gli azionisti stanno pagando.
Questo aspetto è particolarmente importante per me quando si parla di retribuzione dei dirigenti.
Ho ripetutamente messo in discussione la coerenza tra la remunerazione di Nirav Tolia e il valore generato per gli azionisti.
Ecco un altro modo in cui il management potrebbe dimostrare fiducia:
Acquista le azioni.
Immagina il matrimonio
Dimenticate per un attimo un altro comunicato di Business Wire.
Immaginate che Nextdoor annunci che il management ritiene che NXDR sia materialmente sottovalutata e che pertanto intenda utilizzare in modo significativo l'autorizzazione al riacquisto di azioni proprie da 100 milioni di dollari.
Questa è una dichiarazione che, in qualità di azionista, non mi sfuggirebbe.
Non perché il riacquisto di azioni proprie risolva magicamente i problemi di un'azienda.
Non lo fanno.
Nextdoor stessa avverte gli investitori che i riacquisti di azioni proprie non garantiscono un aumento del valore per gli azionisti a lungo termine e che riducono la liquidità disponibile per altri scopi.
È giusto.
Se Nextdoor è in grado di investire 1 dollaro internamente e generare un valore per gli azionisti a lungo termine sostanzialmente superiore a 1 dollaro, investa quel dollaro nell'azienda.
Ma se il management ritiene che le proprie azioni rappresentino uno dei migliori investimenti disponibili per l'azienda?
Compralo.
Questa è l'allocazione del capitale.
In realtà si tratta di una questione di fiducia
Il secondo trimestre di Nextdoor non è stato del tutto negativo.
Il fatturato è aumentato del 15% su base annua, raggiungendo i 75 milioni di dollari.
Il numero di utenti attivi settimanali della piattaforma ha raggiunto i 22,9 milioni.
L'EBITDA rettificato ha raggiunto circa 10 milioni di dollari.
La perdita netta secondo i principi contabili GAAP si è ridotta drasticamente a circa 2 milioni di dollari, rispetto ai 15 milioni di dollari dell'anno precedente.
La società ha chiuso il mese di giugno con circa 378 milioni di dollari in liquidità, equivalenti di liquidità e titoli negoziabili.
Questi sono veri e propri miglioramenti.
Ecco cosa vorrei capire:
Se il management ritiene che questi miglioramenti siano l'inizio di qualcosa di molto più grande, perché Nextdoor non ha riacquistato nemmeno un'azione nel secondo trimestre?
L'illuminazione è già presente.
Hai una liquidità considerevole.
Hai già acquistato azioni in passato.
E il titolo azionario rimane a una valutazione che ha frustrato azionisti come me.
Giorno 83
Sono ancora in attesa dei due studi dettagliati di Insights.
Continuo a mettere in discussione la strategia di monetizzazione delle piccole imprese.
Continuo a interrogarmi sulla comunicazione aziendale.
Continuo a mettere in discussione la leadership.
E ora aggiungo un'altra domanda per Nirav Tolia e il consiglio di amministrazione di Nextdoor:
Hai autorizzato un'operazione da 100 milioni di dollari per il riacquisto di azioni NXDR.
A questi prezzi, cosa aspetti?
Se la dirigenza crede nella direzione intrapresa da Nextdoor, vorrei che questa fiducia fosse dimostrata non solo a parole, podcast e comunicati stampa.
Mostrare agli azionisti il processo decisionale.
Perché, in definitiva, la fiducia non si misura da ciò che il management dice dell'azienda.
Dipende da cosa il management è disposto a fare con il capitale dell'azienda.
Seguite il mio studio di caso su Nextdoor su NielFlamm.com/blog.
Le narrazioni non creano grandi aziende. L'esecuzione sì.
Scorrendo i social media, mi sono imbattuto in un Reel dell'imprenditore e investitore Michael Girdley in cui si parlava dell'ascesa e del crollo di FTX e del suo fondatore, Sam Bankman-Fried.
Girdley ha creato, acquisito e gestito aziende per anni. La sua prospettiva deriva dalla valutazione delle aziende attraverso la lente delle operazioni, della leadership, delle performance finanziarie e dell'esecuzione, non del clamore mediatico.
Il film mi ha fatto fermare e riflettere.
https://www.facebook.com/reel/2186793178830723
Non perché io creda che Nextdoor sia FTX.
Io non.
Ma ho notato degli schemi a cui ogni investitore dovrebbe prestare attenzione.
Entrambe le aziende sono nate attorno a storie avvincenti.
Entrambe hanno attratto ingenti investimenti esterni.
Entrambe le aziende avevano leader che diventavano il volto pubblico dell'azienda, apparendo regolarmente in podcast e interviste per spiegare la visione.
Una narrazione avvincente può attrarre gli utenti.
Una narrazione avvincente può attrarre investitori.
Ma alla fine, ogni società quotata in borsa viene giudicata in base a qualcosa di molto più semplice:
Esecuzione.
Alla FTX, la narrazione si è infine scontrata con la realtà. Quando investitori, autorità di regolamentazione e giornalisti hanno esaminato a fondo i dati finanziari e la governance, la storia è cambiata radicalmente.
Ecco perché la trasparenza è importante.
In qualità di di Nextdoor , continuo a pormi le domande che ogni investitore dovrebbe porsi.
Perché la mia richiesta di accesso a uno studio pubblicato è rimasta senza risposta per più di un mese?
Perché decisioni di moderazione apparentemente simili producono risultati molto diversi?
Perché vengono elargiti bonus ai dirigenti mentre gli azionisti continuano ad attendere una redditività sostenuta?
Perché i vertici aziendali dedicano così tanto tempo a discutere di intelligenza artificiale e future strategie di monetizzazione, mentre gli investitori attendono ancora risultati finanziari concreti dopo oltre 15 anni?
Nessuna di queste domande accusa qualcuno di aver commesso illeciti.
Si tratta di questioni di governance.
Si tratta di questioni che riguardano gli azionisti.
E meritano delle risposte.
Le azioni di Nextdoor hanno registrato un recente aumento
I mercati possono essere ottimisti.
Anche i mercati possono sbagliare.
La storia ha dimostrato che il prezzo delle azioni da solo non è indice di una buona salute aziendale.
La vera prova consiste nel verificare se i fondamentali dell'azienda giustifichino, alla fine, la valutazione.
In qualità di azionisti, la nostra responsabilità non è quella di applaudire a ogni intervista o apparizione in un podcast.
Si tratta di valutare la leadership sulla base di risultati misurabili, trasparenza, allocazione del capitale, comunicazione e creazione di valore a lungo termine.
La lezione che ho tratto dalla Michael Girdleynon riguardava FTX.
Si trattava di ricordare che ogni azienda, prima o poi, arriva al punto in cui l'esecuzione conta più della storia.
Partecipa alla discussione su NielFlamm.com.
Ho chiesto a ChatGPT cosa significasse tutto ciò per Nextdoor. La risposta non è stata quella che mi aspettavo.
Nextdoor ha recentemente annunciato una partnership con l'Independent Insurance Agents & Brokers of America.
Invece di formarmi subito una mia opinione, ho chiesto a ChatGPT di analizzare questo annuncio:
https://blog.nextdoor.com/indagency-partner
…insieme al modello di business di Nextdoor, alla sua strategia pubblica e al potenziale impatto su utenti, imprese locali e investitori.
La risposta mi ha sorpreso.
Sì, ci sono stati degli aspetti positivi.
Maggiori entrate pubblicitarie.
Maggiori opportunità per le agenzie assicurative indipendenti.
Potenziale migliore monetizzazione.
Ma la maggior parte delle analisi si è concentrata sui rischi.
Le imprese locali potrebbero trovarsi a fronteggiare una pressione crescente per pagare la visibilità anziché guadagnarsela in modo organico.
I vicini potrebbero trovarsi di fronte a una piattaforma che assomiglia più a un mercato pubblicitario che a una comunità.
Gli investitori potrebbero registrare un aumento dei ricavi senza miglioramenti significativi in termini di coinvolgimento o fedeltà a lungo termine.
Un maggior numero di collaborazioni non si traduce automaticamente in maggiore fiducia o in quartieri più solidi.
La questione fondamentale rimane: ogni nuova partnership migliora l'esperienza utente o amplia principalmente le opportunità pubblicitarie?
Un'osservazione in particolare ha attirato la mia attenzione.
ChatGPT non si è concentrato sulla tecnologia, bensì sul comportamento.
L'intelligenza artificiale ha analizzato incentivi, relazioni, modelli di coinvolgimento e il divario tra i messaggi pubblici dell'azienda e l'esperienza che gli utenti possono avere sulla piattaforma.
La tecnologia può generare entrate.
Il comportamento determina se le persone torneranno.
Mi piacerebbe conoscere le vostre opinioni dopo aver letto l'annuncio e discutere del suo potenziale impatto.