

Giorno 88: NXDR chiude a 2,23 dollari: se Citigroup prevede 2,85 dollari, perché il mercato non li prevede?
Siamo all'88° giorno del mio studio di caso su Nextdoor e oggi esamino un aspetto che, in qualità di azionista, dovrebbe essere incoraggiante.
Il 17 agosto 2026, l'analista di Citigroup Jamesmichael Sherman-Lewis ha mantenuto il Neutral su Nextdoor Holdings (NYSE: NXDR) ma ha aumentato il suo prezzo obiettivo da:
$2.30 → $2.85
Si tratta di un aumento del 23,9% del prezzo obiettivo.
Sembra piuttosto buono, vero?
BENE...
NXDR ha chiuso oggi alle circa $2.23.
Ed è qui che la cosa si fa interessante.
Citigroup prevede 2,85 dollari. Il mercato prevede 2,23 dollari.
A 2,23 dollari, NXDR dovrebbe guadagnare approssimativamente:
27.8%
per raggiungere l'obiettivo di 2,85 dollari fissato da Citigroup.
Si tratta di una differenza sostanziale tra quanto un importante analista di Wall Street ritiene che Nextdoor potrebbe valere e quanto gli investitori sono attualmente disposti a pagare.
E all'88° giorno, questo mi porta alla domanda ovvia:
Se Citigroup intravede un potenziale valore di 2,85 dollari, perché il mercato non lo fa?
Non ignorare la parola “neutro”
Citigroup ha alzato l'obiettivo.
Ma questo non ha portato il rating di NXDR a "Acquista".
Il rating è rimasto neutrale.
Questo è importante.
Alzare il prezzo obiettivo suggerisce che l'analista intravede un potenziale valore maggiore rispetto a prima.
Mantenere la neutralità non significa certo correre per Wall Street urlando:
“COMPRA DA NEXTDOOR!”
È più come:
"Qui c'è ancora del potenziale... ma stiamo ancora monitorando la situazione."
In qualità di azionista, comprendo perfettamente la sensazione.
NXDR è ancora in calo del 16,8% dal 10 agosto
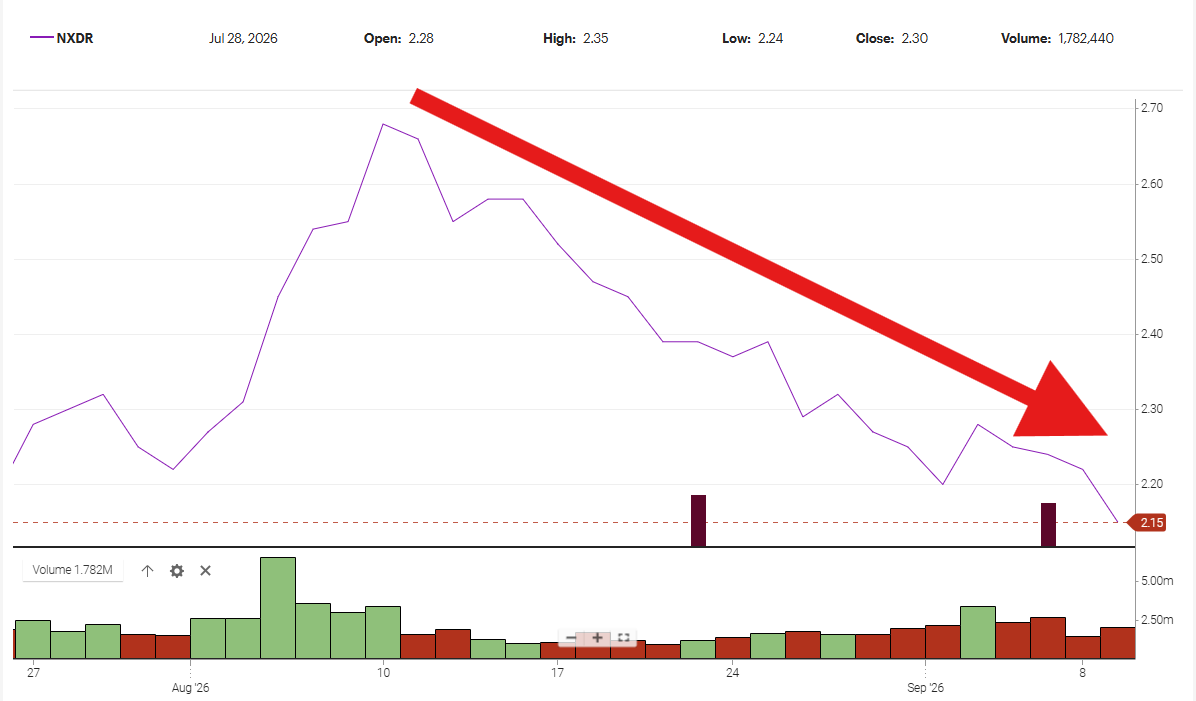
Il 10 agosto, NXDR ha chiuso a circa 2,68 dollari.
Oggi è terminato alle $2.23.
Cioè:
$0,45 di perdita per azione.
Oppure approssimativamente:
16.8%
Utilizzando circa 387 milioni di azioni come approssimazione a conteggio costante, tale calo di 0,45 dollari rappresenta approssimativamente:
Capitalizzazione di mercato pari a 174 milioni di dollari.
Si tratta di un miglioramento rispetto al calo di circa 205 milioni di dollari che avevo calcolato quando NXDR era scambiato a 2,15 dollari.
Ma stiamo comunque parlando di una differenza di valore di mercato di circa 174 milioni di dollari rispetto al 10 agosto.
Questo attira la mia attenzione.
I mercati fluttuano, il numero di azioni in circolazione cambia e l'andamento di un solo mese di un titolo azionario non è sufficiente a dimostrare se un CEO o una strategia stiano avendo successo o meno.
Ma gli azionisti possono certamente chiedersi perché il mercato non attribuisca a Nextdoor il valore che Citigroup apparentemente ritiene possibile.
Dove sta il problema?
Se gli analisti ritengono che Nextdoor valga di più...
Se il management ritiene che la strategia stia funzionando...
Se la pubblicità è in crescita...
Se la strategia per le piccole imprese crea valore...
Se la ricerca basata sull'intelligenza artificiale migliora la piattaforma...
Se le raccomandazioni verificate differenziano Nextdoor...
Perché il mercato non crede a questa storia?
Forse il mercato si sbaglia.
Forse Citigroup è eccessivamente ottimista.
Oppure forse gli investitori intravedono il potenziale di Nextdoor, ma non sono ancora convinti che la dirigenza possa trasformare tale potenziale in valore sostenibile per gli azionisti.
È questa la possibilità che mi interessa.
E che dire del riacquisto di azioni proprie da 100 milioni di dollari?
Ciò rende ancora più interessante la mia recente domanda sul programma di riacquisto di azioni di Nextdoor.
Nextdoor ha ottenuto l'autorizzazione a un programma di riacquisto di azioni proprie per un valore di 100 milioni di dollari.
Tuttavia, la società non ha riacquistato nemmeno un'azione durante il secondo trimestre del 2026.
Mettiamo insieme i numeri:
Prezzo di chiusura di NXDR: $2,23
Obiettivo Citigroup: $2,85
Differenza: $0,62
Potenziale rialzo: ~27,8%
Autorizzazione al riacquisto: $100 milioni
Se il consiglio di amministrazione e il management di Nextdoor credono sinceramente che l'azienda valga sostanzialmente più di 2,23 dollari:
A quale prezzo Nextdoor ritiene che Nextdoor sia un affare?
Non sto suggerendo che il management spenda 100 milioni di dollari alla cieca domani.
L'allocazione del capitale non è così semplice.
Ma il management ha già l'autorizzazione a riacquistare le azioni.
Se la dirigenza ritiene che NXDR sia significativamente sottovalutata, l'acquisto di azioni è un modo per dimostrare tale convinzione.
Giorno 88: Meno narrazione. Più creazione di valore.
Nirav Tolia è stato ospite di diversi podcast.
Nextdoor ha pubblicato degli annunci.
Intelligenza artificiale.
Vicini verificati.
Attività commerciali locali.
Raccomandazioni.
Pubblicità.
Comunità.
Fiducia.
Grande.
Ma in definitiva:
Le decisioni generano valore.
Non podcast.
Non slogan.
Non comunicati stampa.
Esecuzione.
Citigroup vede $2.85.
Il mercato ha chiuso oggi alle $2.23.
Si tratta di un divario di 0,62 dollari, ovvero un potenziale rialzo di quasi il 28%.
Alla fine, qualcuno avrà ragione.
E spero che sia Citigroup
Questo è un aspetto che a volte sfugge ai miei commenti.
Desidero che Nextdoor abbia successo.
Sono un azionista.
Se il prezzo di NXDR passa da 2,23 a 2,85 dollari, o addirittura a un livello considerevolmente superiore, di certo non mi lamenterò.
Ecco perché ho trascorso 88 giorni a interrogarmi su leadership, comunicazione, responsabilità, monetizzazione e valore per gli azionisti.
Voglio che Nextdoor si renda conto del potenziale che, come continuano a dire agli azionisti, esiste.
Quindi, all'88° giorno, la mia domanda per Nextdoor è semplice:
Se Citigroup vede 2,85 dollari, quanto vede Nextdoor?
Ancora più importante:
Cosa sta facendo la dirigenza per colmare il divario tra il valore potenziale e il valore effettivo per gli azionisti?
Perché gli azionisti non possono spendere i target di prezzo.
Possediamo le azioni che vengono effettivamente scambiate.
Seguite il mio studio di caso su Nextdoor su NielFlamm.com/blog.

Giorno 83: Nextdoor ha 100 milioni di dollari per il riacquisto di azioni proprie. Perché non li sta utilizzando?
Oggi è l'83° giorno del mio studio di caso su Nextdoor.
Oggi vorrei parlare di qualcosa di diverso:
Azioni NXDR.
Più nello specifico, se i vertici di Nextdoor ritengono che l'azienda sia sottovalutata e credono fermamente nella sua direzione, perché non stanno acquistando in modo aggressivo le proprie azioni a questi prezzi?
Prima che qualcuno intervenga nei commenti con una correzione, permettetemi di farne una io stesso.
Nextdoor ha effettivamente un programma di riacquisto di azioni proprie.
E ha acquistato azioni.
Secondo i documenti depositati da Nextdoor presso la SEC, nei primi sei mesi del 2026 la società ha riacquistato e annullato circa 17 milioni di azioni per un valore di 28,7 milioni di dollari, a un prezzo medio di 1,69 dollari per azione.
Ma ecco la parte che trovo interessante:
Nel secondo trimestre del 2026, Nextdoor non ha riacquistato NESSUNA azione.
Al 30 giugno, la società disponeva ancora di 100 milioni di dollari nell'ambito del programma di riacquisto di azioni proprie attualmente in vigore.
Quindi la mia domanda non è:
Perché Nextdoor non offre un programma di riacquisto delle azioni?
La mia domanda è:
Perché non lo stai usando adesso?
Nextdoor ha registrato 378 milioni di dollari in liquidità, equivalenti di liquidità e titoli negoziabili alla fine del secondo trimestre.
Il Consiglio di amministrazione ha già autorizzato il riacquisto di azioni proprie per un importo massimo di 100 milioni di dollari entro giugno 2028.
Nel frattempo, NXDR è stato recentemente scambiato a un prezzo inferiore ai 2 dollari.
Se il management ritiene che la strategia di Nextdoor stia funzionando...
Se il management ritiene che il mercato stia sottovalutando l'azienda...
Se il management crede che tutti questi nuovi prodotti, iniziative per le piccole imprese, funzionalità di intelligenza artificiale e strategie pubblicitarie creeranno un valore futuro sostanziale...
Perché l'acquisto di azioni proprie non dovrebbe rappresentare un impiego interessante di almeno una parte del capitale autorizzato?
Investi i tuoi soldi dove ci sono i tuoi podcast
Ho visto Nirav Tolia partecipare a diversi podcast.
Ho ascoltato la visione.
Ho letto i comunicati stampa.
Ho visto Nextdoor descriversi come la "rete di quartiere essenziale"
Va bene.
Dimostrami la fiducia nel capitale.
Un significativo riacquisto di azioni a un prezzo che il management ritiene sinceramente sostanzialmente inferiore al valore intrinseco può inviare un messaggio molto diverso rispetto a un'altra intervista in un podcast.
Dice:
Riteniamo che le nostre azioni valgano di più.
E siamo disposti a investire i fondi dell'azienda a sostegno di questa convinzione.
La stessa Nextdoor ha sostenuto quasi esattamente la stessa tesi quando ha annunciato il suo programma di riacquisto di azioni proprie nel 2022, affermando che il piano rifletteva la fiducia nella sua strategia e la convinzione che la valutazione di mercato non rispecchiasse le opportunità dell'azienda.
Quindi, cosa ne pensa oggi?
Poi c'è la remunerazione basata sulle azioni
C'è anche un altro aspetto di questa discussione.
Nextdoor ha corrisposto circa 14,9 milioni di dollari in compensi basati su azioni.
La remunerazione tramite azioni non è automaticamente negativa. È estremamente comune nelle aziende tecnologiche e può contribuire ad allineare gli interessi di dipendenti e dirigenti con quelli degli azionisti.
Ma gli azionisti dovrebbero comunque chiedersi cosa accadrà alla loro percentuale di proprietà con l'erogazione, nel tempo, di compensi azionari.
La diluizione è importante.
Se si emettono azioni a favore di dipendenti e dirigenti mentre il titolo azionario è in difficoltà, gli azionisti hanno tutto il diritto di chiedersi se i riacquisti di azioni proprie compensino a sufficienza tale diluizione e se la remunerazione stia producendo i risultati per cui gli azionisti stanno pagando.
Questo aspetto è particolarmente importante per me quando si parla di retribuzione dei dirigenti.
Ho ripetutamente messo in discussione la coerenza tra la remunerazione di Nirav Tolia e il valore generato per gli azionisti.
Ecco un altro modo in cui il management potrebbe dimostrare fiducia:
Acquista le azioni.
Immagina il matrimonio
Dimenticate per un attimo un altro comunicato di Business Wire.
Immaginate che Nextdoor annunci che il management ritiene che NXDR sia materialmente sottovalutata e che pertanto intenda utilizzare in modo significativo l'autorizzazione al riacquisto di azioni proprie da 100 milioni di dollari.
Questa è una dichiarazione che, in qualità di azionista, non mi sfuggirebbe.
Non perché il riacquisto di azioni proprie risolva magicamente i problemi di un'azienda.
Non lo fanno.
Nextdoor stessa avverte gli investitori che i riacquisti di azioni proprie non garantiscono un aumento del valore per gli azionisti a lungo termine e che riducono la liquidità disponibile per altri scopi.
È giusto.
Se Nextdoor è in grado di investire 1 dollaro internamente e generare un valore per gli azionisti a lungo termine sostanzialmente superiore a 1 dollaro, investa quel dollaro nell'azienda.
Ma se il management ritiene che le proprie azioni rappresentino uno dei migliori investimenti disponibili per l'azienda?
Compralo.
Questa è l'allocazione del capitale.
In realtà si tratta di una questione di fiducia
Il secondo trimestre di Nextdoor non è stato del tutto negativo.
Il fatturato è aumentato del 15% su base annua, raggiungendo i 75 milioni di dollari.
Il numero di utenti attivi settimanali della piattaforma ha raggiunto i 22,9 milioni.
L'EBITDA rettificato ha raggiunto circa 10 milioni di dollari.
La perdita netta secondo i principi contabili GAAP si è ridotta drasticamente a circa 2 milioni di dollari, rispetto ai 15 milioni di dollari dell'anno precedente.
La società ha chiuso il mese di giugno con circa 378 milioni di dollari in liquidità, equivalenti di liquidità e titoli negoziabili.
Questi sono veri e propri miglioramenti.
Ecco cosa vorrei capire:
Se il management ritiene che questi miglioramenti siano l'inizio di qualcosa di molto più grande, perché Nextdoor non ha riacquistato nemmeno un'azione nel secondo trimestre?
L'illuminazione è già presente.
Hai una liquidità considerevole.
Hai già acquistato azioni in passato.
E il titolo azionario rimane a una valutazione che ha frustrato azionisti come me.
Giorno 83
Sono ancora in attesa dei due studi dettagliati di Insights.
Continuo a mettere in discussione la strategia di monetizzazione delle piccole imprese.
Continuo a interrogarmi sulla comunicazione aziendale.
Continuo a mettere in discussione la leadership.
E ora aggiungo un'altra domanda per Nirav Tolia e il consiglio di amministrazione di Nextdoor:
Hai autorizzato un'operazione da 100 milioni di dollari per il riacquisto di azioni NXDR.
A questi prezzi, cosa aspetti?
Se la dirigenza crede nella direzione intrapresa da Nextdoor, vorrei che questa fiducia fosse dimostrata non solo a parole, podcast e comunicati stampa.
Mostrare agli azionisti il processo decisionale.
Perché, in definitiva, la fiducia non si misura da ciò che il management dice dell'azienda.
Dipende da cosa il management è disposto a fare con il capitale dell'azienda.
Seguite il mio studio di caso su Nextdoor su NielFlamm.com/blog.