

La storia del "recupero da parte della banca" crolla: il recupero dei veicoli non funziona così
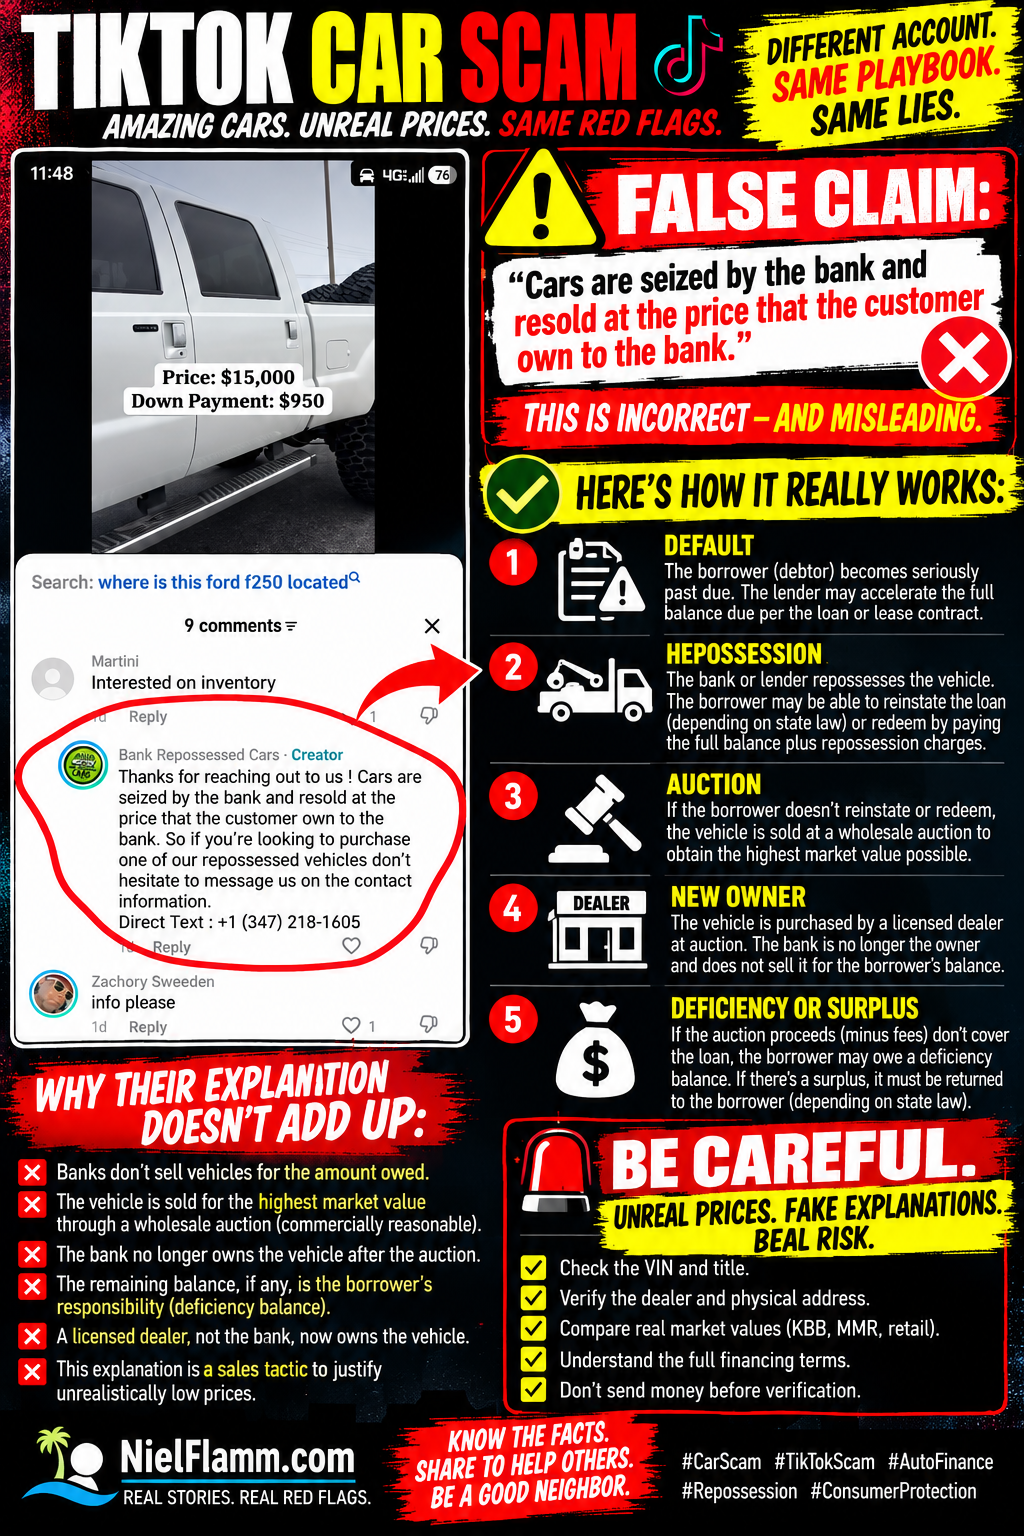
Ho iniziato a seguire un altro account TikTok che pubblicizza veicoli "sequestrati dalle banche" a prezzi incredibilmente bassi. Questa volta, ho notato qualcosa nei commenti che merita un post a parte.
L'account ha risposto a qualcuno interessato a un veicolo con questa spiegazione:
"Le auto vengono sequestrate dalla banca e rivendute al prezzo che il cliente deve ancora alla banca."
In altre parole, l'account sembra dire ai potenziali acquirenti che le banche si riappropriano dei veicoli e poi li rivendono per recuperare l'importo dovuto dal precedente cliente.
Questa non è una descrizione accurata del normale processo di recupero e smaltimento dei beni.
Questo è un ambito in cui ho maturato una notevole esperienza professionale.
Innanzitutto, parliamo di cosa sia effettivamente il pignoramento
Una banca, una cooperativa di credito, una società finanziaria automobilistica captive o un altro istituto di credito generalmente non si riappropria di un veicolo solo perché improvvisamente vuole trasformarsi in un concessionario di auto usate a prezzi scontati.
Il veicolo funge da garanzia per un obbligo finanziario.
Quando un mutuatario, spesso chiamato debitore, non rispetta i termini del contratto di vendita a rate o di leasing, il creditore può avere il diritto contrattuale e legale di rientrare in possesso del veicolo. Le circostanze esatte in cui ciò può accadere e le notifiche richieste dipendono dal contratto e dalla legislazione statale. La FTC (Federal Trade Commission) osserva che in molti stati, un creditore può rientrare in possesso del veicolo una volta che il mutuatario è inadempiente, e i mancati pagamenti sono una forma comune di inadempimento. Consigli per i consumatori
Le leggi statali variano notevolmente, quindi non sto presentando una procedura come universale in tutti i 50 stati.
Ma la spiegazione di TikTok non rispecchia il funzionamento dei principi economici di base.
Il reintegro e il riscatto hanno la precedenza sulla vendita
Dopo il pignoramento, il debitore potrebbe comunque conservare dei diritti.
A seconda delle leggi statali e del contratto, il mutuatario potrebbe avere la possibilità di riattivare il prestito regolarizzando i pagamenti in arretrato e pagando le spese ammissibili relative al recupero del bene.
In altre circostanze, il debitore può avere il diritto di riscattare il veicolo pagando l'intero importo richiesto, unitamente alle spese di recupero applicabili.
Il CFPB distingue specificamente questi concetti. Alcuni stati consentono di sanare o ripristinare un prestito dopo il pignoramento, mentre il riscatto generalmente prevede il pagamento dell'intero importo del prestito più i costi di pignoramento prima che il veicolo venga venduto. Consumer Financial Protection Bureau
Quindi il pignoramento non significa automaticamente:
La banca ritira l'auto → la banca verifica il saldo rimanente → una persona a caso ottiene un'offerta incredibile.
C'è una procedura da seguire.
Poi viene la questione della destinazione del veicolo
Se il mutuatario non ripristina o non riscatta il bene laddove tali opzioni siano applicabili, il creditore può disporre del bene dato in garanzia.
F
Nel mondo del finanziamento automobilistico, i veicoli pignorati vengono comunemente venduti attraverso canali all'ingrosso, comprese le aste dei concessionari. Tuttavia, per essere precisi, le linee guida federali specificano che un istituto di credito può vendere un veicolo pignorato tramite una vendita pubblica o privata, a seconda della legge applicabile e delle circostanze. (Consumer Advice)
Ai sensi dell'articolo 9 del Codice Commerciale Uniforme, ogni aspetto della disposizione di un bene dato in garanzia da parte di un creditore garantito deve essere commercialmente ragionevole. Una vendita può essere considerata tale se condotta secondo le modalità usuali in un mercato riconosciuto, al prezzo di mercato prevalente o in conformità con le pratiche commerciali ragionevoli tra i commercianti di quel tipo di beni. (Legal Information Institute)
Si tratta di una distinzione estremamente importante.
L'obiettivo non è:
"Bob deve 5.850 dollari, quindi vendiamo la sua auto da 35.000 dollari per 5.850 dollari."
Il saldo residuo del prestito e il valore di mercato del veicolo sono due cifre diverse.
È proprio qui che la spiegazione di TikTok crolla definitivamente
Rifletti sulle implicazioni di ciò che questo racconto sta dicendo.
Supponiamo che qualcuno abbia finanziato l'acquisto di un veicolo da 60.000 dollari.
Anni dopo, il veicolo vale ancora 30.000 dollari.
Ma al momento del pignoramento del veicolo, il debitore si ritrova a dover pagare solo 6.000 dollari.
Secondo quanto spiegato in questo commento su TikTok, la banca rivenderebbe essenzialmente il veicolo al prezzo dovuto dal cliente.
Perché mai un istituto di credito dovrebbe trasformare volontariamente un bene del valore di 30.000 dollari in un bene del valore di 6.000 dollari?
Non è così che funziona una cessione commercialmente ragionevole.
Il veicolo viene venduto, il ricavato viene impiegato secondo le norme applicabili e successivamente il conto viene riconciliato. Ai sensi dell'articolo 9 dell'UCC (Uniform Commercial Code), le spese di smaltimento ragionevoli vengono generalmente detratte dal ricavato, seguite dal soddisfacimento dell'obbligazione garantita e di altri crediti consentiti. ( Istituto di Informazione Legale)
E poi scopriamo se c'è una carenza o un surplus.
Che cos'è un saldo discendente?
Ecco dove entra in gioco il mio mondo precedente.
Supponiamo che il debitore debba:
$25,000
Il veicolo viene sequestrato e infine venduto per:
$18,000
Sono inoltre ammissibili le spese di recupero, deposito, asta o altra forma di smaltimento.
Dopo aver utilizzato i proventi, il denaro risulta ancora dovuto.
Questo è il bilancio delle carenze.
Il CFPB definisce la carenza come la differenza tra l'importo residuo del prestito, più le spese di recupero applicabili, e quanto il creditore riceve dalla vendita del veicolo. A seconda della legislazione statale e del rispetto da parte del creditore dei requisiti applicabili, il debitore potrebbe rimanere responsabile di tale saldo. Consumer Financial Protection Bureau
Può accadere anche il contrario.
Se la cessione produce un ricavato superiore al debito e alle spese ammissibili, può esserci un surplus, che in genere deve essere restituito al debitore. (Istituto di Informazione Legale)
Questo è un altro motivo per cui l'affermazione nel commento su TikTok non ha senso.
Il saldo dovuto non determina il prezzo di rivendita del veicolo.
Come faccio a saperlo?
Non è una cosa che ho imparato ieri da Google.
In una precedente esperienza professionale, ho lavorato per una società finanziaria interna al settore automobilistico, ovvero la filiale finanziaria di un importante produttore europeo di automobili d'importazione.
Lì ho ricoperto diversi ruoli.
Ho iniziato nel settore del recupero crediti, occupandomi di contratti di vendita al dettaglio insoluti in diverse fasi e stati.
Ho gestito un team di assistenza clienti inbound.
Ho contribuito a configurare un sistema di composizione predittiva.
Ho lavorato nel settore del credito al dettaglio, erogando prestiti tramite concessionarie partner in franchising.
E uno dei miei altri ruoli era nell'area delle perdite/deficit.
Ciò significava occuparsi delle perdite totali, riscuotere i saldi residui relativi alle perdite totali e al recupero dei beni, e gestire le chiamate successive al recupero dei beni dopo che il creditore ne aveva preso possesso.
Quindi quando ho letto:
“Le auto vengono sequestrate dalla banca e rivendute al prezzo che il cliente deve ancora alla banca.”
Non mi limito a notare errori grammaticali discutibili.
Ho trovato una spiegazione del finanziamento automobilistico che non corrisponde al processo con cui ho lavorato per anni.
C'è un altro problema: il fatto che l'immobile sia stato pignorato dalla banca non spiega un enorme sconto
Questo è importante perché il resoconto utilizza la storia del pignoramento per spiegare prezzi che appaiono nettamente inferiori ai normali valori di mercato.
Se qualcuno mi dice:
"Costa poco perché è un immobile pignorato dalla banca."
Non è sufficiente.
Il pignoramento non cancella il valore di mercato di un'automobile.
Nemmeno la parola asta.
I prezzi all'ingrosso sono generalmente inferiori a quelli al dettaglio: è così che i rivenditori possono acquistare la merce, ricondizionarla, coprire i costi fissi e, auspicabilmente, realizzare un profitto.
Ma "all'ingrosso" non è sinonimo di ciò che il precedente debitore doveva.
Si tratta di concetti completamente diversi.
Ecco perché ho confrontato questi prezzi di TikTok con i valori al dettaglio di KBB e, quando sono disponibili informazioni affidabili specifiche per il veicolo, con i parametri di riferimento all'ingrosso/di tipo MMR.
E a proposito di quel Ford F-250 da 15.000 dollari...
Il video contenente questo commento mostra un Ford F-250 pubblicizzato a:
Prezzo: $15.000
Acconto: $950
Il prompt di ricerca di TikTok chiede addirittura:
“Dove si trova questo Ford F250?”
Prima che qualcuno invii 950 dollari, vorrei molte più informazioni.
Che anno è?
Ordinare?
Motore?
Chilometraggio?
VIN?
Stato del titolo?
Storia di incidenti?
Posizione fisica?
Qual è la ragione sociale del rivenditore?
Numero di licenza del rivenditore?
A chi appartiene effettivamente il camion?
Quali sono i termini di finanziamento completi?
E se questo veicolo è stato presumibilmente pignorato da una banca, mi piacerebbe soprattutto sapere come il venditore lo ha ottenuto e perché il suo prezzo attuale è quello che è.
"Perché era quanto doveva il cliente precedente" non è una spiegazione soddisfacente.
Un prestatore affidabile ha un ulteriore obbligo: la ragionevolezza commerciale
Questa parte non va trascurata.
Un creditore non può necessariamente sbarazzarsi di un bene pignorato per un importo arbitrario e poi semplicemente versare l'enorme differenza all'ex debitore come debito residuo.
La cessione deve soddisfare i requisiti legali applicabili, incluso il requisito dell'UCC (Uniform Commercial Code) che essa sia commercialmente ragionevole. Legal Information Institute
Ciò protegge più del semplice prestatore.
È importante anche per chi prende in prestito il denaro.
Immaginate di avere un debito di 30.000 dollari su un veicolo che ne vale 28.000.
Se il creditore potesse arbitrariamente venderlo a qualcuno per 5.000 dollari e poi pretendere circa 25.000 dollari dal debitore, ciò creerebbe un problema evidente.
Questo è uno dei motivi per cui è importante il modo in cui vengono smaltiti i beni pignorati.
Attenzione quando la spiegazione fa parte della presentazione di vendita
Vorrei fare una distinzione importante.
Una spiegazione discutibile in un commento su TikTok non stabilisce, di per sé, tutti i fatti riguardanti la persona o l'account che l'ha scritta.
Ma posso valutare la dichiarazione che hanno pubblicato.
L'affermazione secondo cui le auto pignorate vengono semplicemente rivendute "al prezzo che il cliente deve alla banca" è sostanzialmente incoerente con le modalità con cui gli istituti di credito affidabili generalmente smaltiscono i veicoli pignorati.
Ciò è significativo quando tale spiegazione viene fornita a persone che chiedono informazioni su automobili insolitamente economiche.
Questo è un ulteriore motivo per cui verificherei tutto in modo indipendente prima di inviare un acconto.
Non fare affidamento sul venditore per capire perché la sua offerta incredibile sia legittima.
Controlla il numero di telaio (VIN).
Controlla il titolo.
Rivolgiti al rivenditore.
Verifica l'indirizzo fisico.
Verifica la licenza del rivenditore.
Verifica il valore di mercato.
Verifica il finanziamento.
E se la spiegazione di come funziona il pignoramento non è chiara?
Poni più domande, non meno.
Ho effettivamente seguito questo processo, dalle attività di recupero crediti fino alle procedure di pignoramento.
Quindi, questa volta, l'algoritmo di TikTok si è presentato direttamente nel mio vecchio ufficio.
Hai domande su pignoramenti, saldi residui, finanziamenti auto o su una di queste sospette offerte di auto sui social media? Contattami tramite messaggio privato o via email all'indirizzo niel@nielflamm.com.